Chinese
 English
 français
 Deutsch
 italiano
 español
 português
 Nederlands
 한국의


中国パワーバッテリー市場レポート 2026年上半期:バッテリー設備の需要を再構築する6つのトレンド
著者: Dany Huang博士 · XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.
本市場レビューは、China Power Battery Market Research Report, 2026 H1に基づき、メーカー、研究機関、および生産ラインの投資家向けの設備およびプロセスの影響に関する考察を加えて拡充したものです。設備の参照先は、当サイトの対応する製品ページにリンクしています。
エグゼクティブサマリー
中国の第15次5カ年計画の初年度にあたる2026年上半期、中国の動力用電池産業は引き続き高品質な成長を遂げました。搭載量は335.6 GWh (+12.0%)に達し、動力用および蓄電用電池の総販売量は661.3 GWh (+36.2%)に達しました。リン酸鉄リチウム(LFP)は、搭載量の81.0%のシェアでその地位を固めました。市場は「CATLとBYDの複占、そして激しく争われる第2ティア」という構図になっており、トップ10の集中度は93.9%に達する一方で、第2ティア内の順位は頻繁に入れ替わっています。収益性は大きく二極化しており、大手セルメーカーは自動車メーカーをはるかに上回る売上総利益率と純利益率を記録している一方、一部の第3ティアのメーカーは利益を伴わない増収となっているか、赤字が続いています。
| 指標 | 数値 | コメント |
| 国内搭載量、2026年上半期 | 335.6 GWh | 前年同期比 +12.0% |
| LFPの搭載シェア | 81.0% | 優勢な化学組成がさらに強固に |
| トップ10の集中度 | 93.9% | 複占と競合する第2ティア |
| CATLの搭載シェア | 46.0% | +2.99 パーセンテージポイント |
| CATLの株主帰属純利益、上半期 | 432億8,400万人民元 | +42.0% |
| 車両BOMにおける電池のシェア | 35–40% | 最大の単一コスト項目 |
| 航空用電池パック市場のCAGR | 41.8% | 新たな成長エンジンとしての低空経済 |
| ヒューマノイドロボット出荷台数の伸び(2026年) | +700% | グローバル出荷量 51,000台超 |
対象範囲:中国国内の動力用バッテリー搭載量(2026年1月〜6月)。2026年7月16日付けで報じられた中国汽車動力電池産業創新連盟のデータに基づく。通年の数値は実績データではなく機関の予測である。純利益および市場シェアの数値は、記載がある場合、グループスコープにおける企業の開示情報に基づく。
6つの要約された調査結果
- 市場:堅調な成長、固定化された構造。 搭載量の伸びは低二桁の成長率へと鈍化し、産業は高速拡大から構造的アップグレードへと移行した。LFPの普及率は80%を超えた一方、三元系は高級モデルや輸出用モデルへ後退している。
- 企業:勝者総取り。 CATLの上半期の純利益は432億8,400万元、研究開発費は113億7,700万元であった。比亜迪(BYD)の研究開発費は289億元でA株市場全体で首位となった。2軍メーカーの利益率は概ね一桁台であり、一部の3軍メーカーは依然として赤字である。
- 用途:第2の成長曲線が始動。 低高度経済(eVTOL)およびヒューマノイドロボットが、高エネルギー密度バッテリーの検証の場となっており、そこでは全固体および半固体電池が最初に実用規模に達しつつある。
- 技術:複数のルートの並行。 第5世代LFPに加えてLMFP、量産化されたナトリウムイオンセル、そしてパイロットおよび実証段階に移行しつつある半固体および全固体セルなど、産業はもはや単一の化学組成には依存していない。
- リサイクル:コンプライアンスの再構築。 2026年7月、工業和信息化部(工信部)は階層的利用(リユース)規定を廃止し、退役バッテリーを統一された「総合利用」システムに組み込み、回収の閾値を引き上げてニッケル、コバルト、マンガンで少なくとも98%、リチウムで90%以上とした。
- 計画:規模から価値へ。 第15次5カ年計画では、ハイエンド、インテリジェント、グリーン、国際的な発展を目標とし、全固体、ナトリウムイオン、リチウム金属技術を優先しつつ、低高度、ロボット工学、その他の新しい用途へと拡大している。
核心的な判断。 中国の動力用バッテリー産業は、規模でのリードから価値での競争へと移行した。短期的には、生産能力の整理と価格競争が依然として主要なテーマである。中長期的には、高性能バッテリー(全固体、ナトリウムイオン、急速充電、LMFP)および新しい応用シナリオ(低高度、身体性AI)が次の成長曲線を定義することになる。リサイクル能力と二酸化炭素排出量は、グローバル競争への入場券となりつつある。
01 産業概要と市場構造
対象範囲:本レポートにおける「動力用バッテリー」とは、新エネルギー車用のリチウムイオン駆動用バッテリー(LFPおよび三元系)を指し、新興応用セクションにおいては、eVTOLおよびヒューマノイドロボット向けの高エネルギー密度セルへと拡張している。統計は、特に明記されていない限り、中国汽車動力電池産業創新連盟に従う。
1.1 全体の規模:成長が低二桁の範囲へとギアチェンジ
2026年上半期において、中国の累計動力用バッテリー搭載量はに達した 335.6 GWh(前年同期比12.0%増)。動力用および蓄電用バッテリーの合計販売量は661.3 GWh(+36.2%)に達し、1月から7月までの累計販売量は790.4 GWh(+37.1%)に増加した。より長期的な視野で見ると、搭載量は2020年の63.6 GWhから2025年の769.7 GWhへと成長し、5年間で10倍以上の増加となった。産業は高速成長から構造的成長へとシフトしており、諸機関は2026年通年の国内搭載量を約 888.7 GWh(+10.8%)と予測している。
設備プランナーにとって、このシフトの現実的な解釈は、もはや生産能力が制約要因ではないということである。成長は現在、化学組成の移行、歩留まりの向上、およびGWhあたりのコストから生まれている。これらは、電極作製からセル組立のライン、つまり 塗布(コーティング)から化成に至るまでの工程によって設定されるパラメータである。これは、TOB NEW ENERGYが顧客向けにラインの仕様を策定する際に拠り所としている視点である。すなわち、スループットはもはや簡単な部分であり、柔軟性が難しい部分なのである。
1.2 化学組成:リン酸鉄リチウムの「80%時代」
2026年上半期のLFP搭載量はに達した 272.0 GWhとなり、シェアは81.0%(+11.5%)を占め、一方、三元系は63.4 GWh(18.9%、+14.2%)を占めた。LFPの利点は具体的である。熱暴走温度は500°C以上、サイクル寿命は3,000〜10,000サイクル、材料コストは三元系より約30%低い。その結果、LFPは現在、定置型蓄電池、商用車、量産型乗用車の3つの主要市場すべてに浸透しており、一方、三元系は25万元以上のモデルや輸出用途へと後退している。諸機関は、第5世代LFP(LMFPを含む)がに超過すると予想している 2026年の市場シェアの30%。
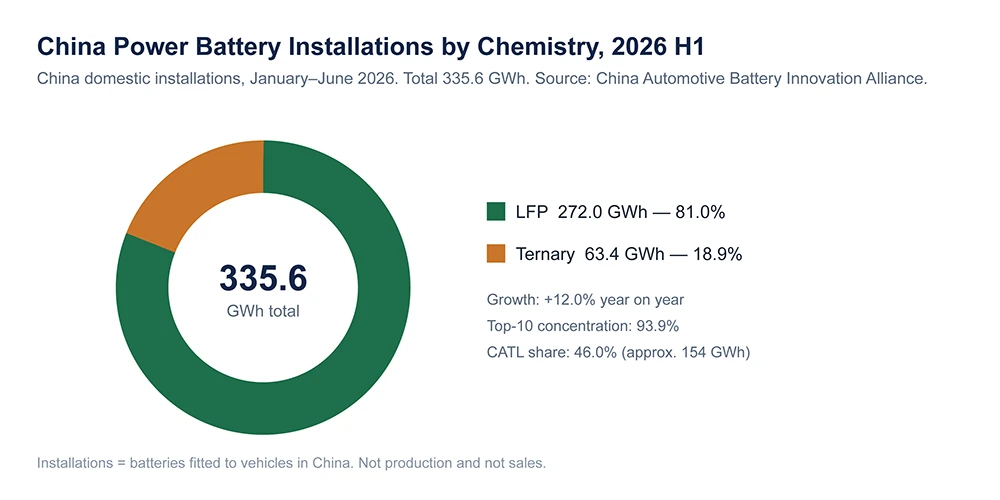
図1. 2026年上半期における化学組成別の中国動力用バッテリー搭載量。出所:中国汽車動力電池産業創新連盟。
構造の背後にある論理。 2026年第1四半期において、蓄電用バッテリーの出荷量は209 GWh(前年同期比115%増)に達し、そのうちLFPが97%以上を占めた。したがって、定置型蓄電池はLFPの需要をさらに増幅させ、「乗用車の選択肢」から、駆動用と蓄電用の双方の基本となる化学組成へと格上げしている。
これは、研究開発およびパイロットラインに対して直接的な供給上の影響をもたらす。単一の実験室またはパイロットトレインは、LFP、LMFP、ナトリウムイオンの正極粉末、さらに異なる負極材料をますます処理しなければならなくなっている。正極および負極の粉末の取り扱いは、 正極活物質(LFP、NMC、NCA、LNMOなど)、さらに次のようなLMFPグレードも含まれます リン酸鉄リチウムマンガン正極粉末。したがって、設備は単一レシピの設備ではなく、最初からマルチケミストリー対応として仕様が定められています。それが TOB NEW ENERGY がパイロットおよび量産構成に組み込んでいる要件です。
1.3 競争環境:安定した複占と混雑するセカンドティア
2026年上半期の導入集中度は CR3 = 69.4%、CR5 = 80.6%、CR10 = 93.9% に達し、高水準を維持しました。CATLが 154.25 GWh (46.04%)で首位に立ち、前年同期比2.99ポイント増となりました。続いてBYDが57.42 GWh(17.14%)で続き、乗用車限定ベースではBYDのシェアは46.7%でした。Gotion、CALB、EVEが3位から5位にランクインし、その差は0.2ポイント未満でした。トップ10の中で海外ブランドは LG Energy Solution のみでした。
方法論に関する注記:Gasgoo Researchの乗用車限定ベースでは、CATLが100.7 GWh(42.7%)、FinDreams Batteryが53.8 GWh(22.8%)で合わせて65.5%を占め、一方、全車両ベースではCATLは46.04%となります。本レポートは中国汽車動力電池産業創新連盟の全車両ベースに準拠し、用途ごとにそれぞれのベースを記載しています。
02 主要メーカー:規模、売上高、純利益、R&D投資
データ期間:2026年上半期、単位は人民元。BYDはグループ全体(車両およびエレクトロニクスを含む)で報告されています。その他の企業は主に電池事業をベースに提示されています。R&Dの開示はCATLとBYDでのみ完全であり、他のメーカーは電池セグメントのR&Dを個別には開示していません。
2.1 売上高と純利益:リーダーが圧倒し、階層が明確
数値は各社の2026年半期報告書および発表から抽出されています。CATLの 半期開示はその規模が業界のコスト曲線を設定するため、引き続きセクターの基準点となります。
| 企業 | 売上高(十億人民元) | 前年同期比 | 純利益(十億人民元) | 前年同期比 | 上半期導入量(GWh) | ティア |
| CATL | 276.917 | +54.8% | 43.284 | +42.0% | 154.25 | ファーストティア |
| BYD(グループ) | 344.815 | - | 12.325 | - | 57.42 | ファーストティア(自社消費向け) |
| EVE Energy | 45.691 | +62.2% | 3.301 | +105.7% | 16.80 | 第二梯団 |
| Gotion High-tech | 27.776 | - | 1.386 | 高成長 | 20.75 | 第二梯団 |
| CALB | 27.084 | +65.0% | 1.523 | +102.2% | 20.71 | 第二梯団 |
| Rept Battero | 14.916 | +57.2% | 0.778 | 黒字転換 | 11.11 | 第三梯団 |
| Sunwoda | 38.179 | +41.5% | 0.603 | −29.6% | 9.15 | 第三梯団 |
| Zenergy | 5.438 | +71.4% | 0.372 | +68.6% | 9.06 | 第三梯団 |
| Farasis Energy | 3.616 | −16.9% | −0.397 | 損失拡大 | - | 第3ティア(苦境) |
対象:2026年上期(1月〜6月)の企業公表数値、人民元。BYDおよびSunwodaは、車両、エレクトロニクス、その他の事業を含むグループ全体で報告されており、電池部門の数値は単独で比較できません。搭載量は中国国内の数値であり、アライアンスのデータに基づきます。R&D(研究開発)はCATLとBYDのみ開示されています。
国軒高科(Gotion)の第2四半期の株主帰属当期純利益は、低いベースを背景に前年同期比413%増となりました。上期の株主帰属当期純利益は約13億8,600万人民元でした。出所:2026年半期報告書、中国汽車動力電池産業創新聯盟、財務データプロバイダー、ビジネスメディア。
2.2 R&D投資:ハードテック競争の弾薬庫
R&D集約度は、サイクルを生き抜くための鍵です。CATLは2026年上期にR&Dへ113億7,700万人民元(前年同期比+12.7%)を投資し、期末時点で全世界で60,319件の特許を保有していました。BYDは289億人民元(費用計上分233億700万人民元および資本化分55億9,300万人民元)を投資しました。R&D集約度は約8.4%と、A株上場企業の中で最も高く、同期間の株主帰属当期純利益の2.35倍に達し、累計R&D投資額は2,700億人民元を超えています。第2ティアのメーカーの中には、電池部門のR&Dが個別に開示されていないものの、1億人民元以上のR&D投資を行う創業ボード(ChiNext)企業のグループに参入したところもいくつかあります。
収益の質の差異。CATLの2026年上期の粗利益率は23.93%、純利益率は16.98%でした。部門別では、動力用電池システムが粗利益率20.63%、蓄電システムが23.96%を獲得し、電池材料およびリサイクルは27.04%に達しました。対照的に、主要自動車メーカーの報告する純利益率はわずか1.5%〜4.5%であり、セルサプライヤーは顧客の約4倍の純利益率を稼いでおり、利益が上流に集中していることが明確です。
その利益率のギャップはR&Dスループットによって支えられており、それは今度は測定能力、すなわち研究者の時間あたりに正確に特性評価できるセルの数に依存しています。化学的特性を超えて、R&Dの生産性はワークステーションの機能にますます依存するようになっています。例えば、単チャンネル電気化学ワークステーションのようなマルチチャンネルポテンショスタットおよび電気化学テストベンチにより、パイロットラインに移行する前に新材料システムのスクリーニングが可能になります。
03 車両部品表(BOM)における電池のシェア
基準:新エネルギー乗用車の製造コスト構造、業界のコスト調査に基づく(車両クラスや価格帯による差異を含む)。
電池は新エネルギー車における最大の単一コスト項目です。業界の調査では、一般的に車両BOMの30%から45%を占めるとされ、主流の範囲は35%から40%であり、A00およびA0クラスのローエンドモデルでは45%に達することがあります。モーターおよび電子制御ユニットと合わせて、いわゆる「三電(3つの電気部品)」が車両コストの47%から55%を占めます。残りのBOMの内訳では、モーターと電子制御が12%から15%、シャシーが14%から16%、車載エレクトロニクスとインテリジェントシステムが8%から10%、その他のコンポーネントが約15%から20%を占めています。
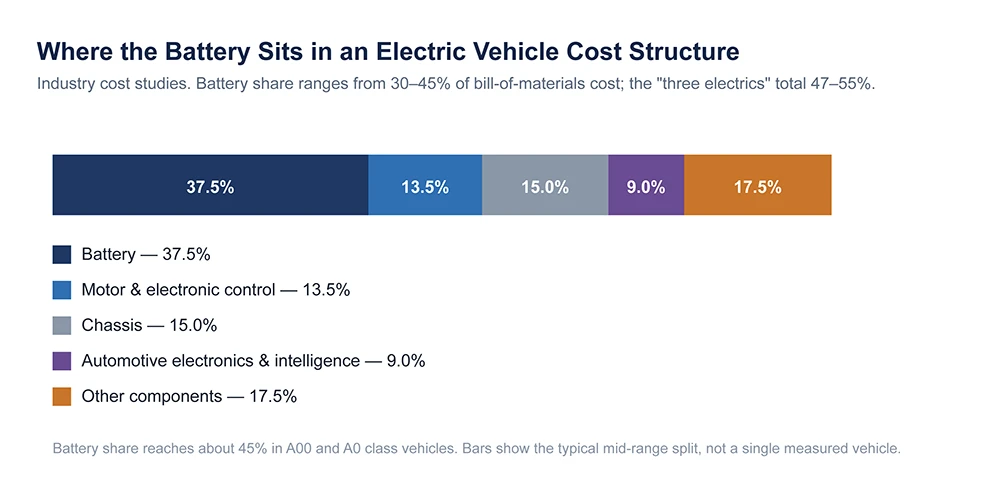
図3:電気自動車のコスト構造における電池のシェア。業界のコスト調査。棒グラフは一般的な中位レンジの比率を示しています。
コスト伝達チェーン。電池がBOMコストの30%〜40%を占める中、セルコストの1%の削減が、車両の価格設定余地を約0.3〜0.4%生み出します。2025年、業界平均が60%を下回る中、CATLの設備稼働率は96.9%に達しました。規模の経済が固定費を分散させこれが高い粗利益率の基礎となり、ひいては世界の車両価格に対する影響力につながっています。自動車メーカーは売上の増加と利益の減少の間に挟まれており、一方セルメーカーは顧客の純利益率の約4倍を稼ぎ出しています。
設備の観点からの帰結として、スループット単体ではなくGWhあたりのコストが仕様の基準となります。2つのレバーが支配的です。1つ目は無溶剤加工であり、乾式電極作製ソリューションによって、床面積とエネルギーの両方を消費する溶剤の扱いや長い乾燥炉が不要になります。2つ目は電極製造ライン自体であり、油圧加熱カレンダー加工機におけるより高いカレンダー圧力と均一な温度制御により、電極密度を高めてスクラップを削減します。ここに通常、最大の単体あたりの節約効果があります。実際にはこれら2つのレバーが組み合わされており、乾式電極フィルム成形機によって、工場が本格的な乾式ラインに踏み切る前に、パイロットスケールで無溶剤ルートが検証されます。これが、まだルートを比較検討している顧客向けにTOB NEW ENERGYが乾式電極プロジェクトのスコープを設定する方法です。
04 新たな応用分野:低空経済とヒューマノイドロボット
測定基準:第三者機関によるeVTOLおよび航空用バッテリーパックの市場データ、ならびにTrendForceおよびGGIIによるヒューマノイドロボットのバッテリーデータ。この分野は商業化の初期段階にあり、予測は多様です。したがって、数値は範囲として提示され、複数の情報源が並行して示されています。
4.1 低空経済(eVTOL):高エネルギー密度電池の最初の着地点
eVTOL航空機は主に完全電動であり、自動車用をはるかに超える要件が課されます。それは、航空機グレードのセルエネルギー密度目標が400 Wh/kgを超えること(自動車用セルは約250〜300 Wh/kg)、瞬間放電レートが4.8C〜10Cであること、そして耐空性レベルの安全性(ネイルペネট্রേഷൻ[釘刺し]や押し出し試験で発火しないこと)です。2026年は有人eVTOLの型式証明が集中して承認される年とみなされており、EHang、Vertaxi、Aerofugia、XPeng AeroHTなどのいくつかのモデルが証明審査の最終段階に入っています。
| 指標 | 値 | 情報源の根拠 |
| 世界の高エネルギー密度航空用バッテリーパック市場、2025年 | 18億6000万米ドル | 機関の推計 |
| 同市場、2030年の推計 | 142億5000万米ドル (CAGR 41.8%) | IIM業界レポート |
| 世界の航空用バッテリー需要、2025年 | 2.9 GWh (eVTOL 71.2%) | 機関の推計 |
| 低高度用全固体電池の増分市場、2026年 | ≈95億人民元 (初度装着 ≈62億人民元、交換 ≈10億人民元、物流ドローン ≈23億人民元) | 証券調査 |
| eVTOLコストにおけるバッテリーシステムの割合 | 30~40%、1~2年ごとに交換 | 業界推計 |
範囲:サードパーティ機関の推計および証券調査であり、監査済み統計ではありません。2026年の低高度固体電池の数値は証券会社の予測であり、市場規模の数値は情報源によって異なるモデル化された範囲です。バッテリーのコストシェアと交換間隔は業界推計です。
パックは1~2年ごとに交換される消耗品であるため、このセクターには初期装着(ファーストフィット)とアフターマーケットの両方の需要曲線が生まれます。2026年上半期に発表された国内の固体電池の容量拡張は500億人民元を超え、そのうち航空用セルの計画容量だけでも30 GWhを超えました。
航空用セル供給の状況(2026年のポジショニング)。
- CATL - 硫化物系コンデンスマターシステム、500 Wh/kg、Vertaxiと提携。
- Sunwoda - 半固体、380 Wh/kg、EHangおよびXPeng AeroHTに供給、深センの3 GWhラインがフル稼働。
- Ganfeng Lithium - 酸化物系、320 Wh/kg、Aerofugia向け。
- Xinjie Energy - リチウム金属全固体、500 Wh/kg、10 GWh拠点を建設中。
- GotionおよびFarasis - 半固体、330~350 Wh/kg、GACの低高度部門などに供給。
航空用セルは、従来のリチウムイオン用ツールでは対応できない領域へとプロセスチェーンを押し上げます。リチウム金属負極には専用の取り扱いが必要であり、箔の厚みの公差が急激に厳しくなります。次のような装置: 固体電池用リチウム金属負極電極製造機 および 電池グレードのリチウム金属箔ストリップ材料航空宇宙仕様のセルは自動車用金型の設計限界を超えているため、それがデザインをそもそもサンプル採取できるかどうかの制約となります。
4.2 ヒューマノイドロボット:全固体電池の理想的なテストベッド
世界のヒューマノイドロボット出荷台数は2026年に51,000台を超え、前年比700%増となる見込みであり、中国の生産量は94%増、UnitreeとAgiBotが合わせて80%近くを占めています。それらの動力用バッテリーは、限られた胴体容積の中で歩行、把持、関節駆動、演算処理を実現しなければならず、車載用よりもある意味で厳しい「4つの高」要件(高エネルギー密度、高レート特性、高安全性、長サイクル寿命)が課されています。
現在、この分野からのバッテリー需要はわずか(2025年時点で約0.05 GWh)ですが、TrendForceそしてGGIIプロジェクトは到達すると予測しています2035年までに約74 GWh。当面の設備ニーズは量ではなく、柔軟な小ロット検証です。例えば、次のような研究用セル: アノードフリーパウチセルおよび次のようなアノード側コンポーネント:リチウム金属銅集電体アノード箔これにより、パイロットラインを決定する前に、高エネルギー密度アーキテクチャの試作と充放電サイクル試験を行うことができます。ロボットバッテリーチームにとって、現実的な出発点は、既存のリチウムイオンラインの転換ではなく、通常は小型のグローブボックスベースのラインであり、これは TOB NEW ENERGY が多品種少量生産の研究プログラムに適用しているアプローチです。
05 技術トレンドとメーカーの研究開発ルート
業界のコンセンサスは、「1つの勝利を収めるケミストリーがすべてを制す」から「複数の技術ルートの並行」への移行であり、アプリケーションシナリオのレイヤーに合わせて最適化されます。
このセクションで使用される用語。 LMFPとはリチウムマンガン鉄リン酸塩のことであり、LFPにマンガンを添加してエネルギー密度を約15%から20%向上させたバリエーションです。層状酸化物は、支配的なナトリウムイオン正極材料ファミリーであり、ハードカーボンは、標準的なナトリウムイオン電池の負極材料です。半固体は、ゲル状または一部固体の電解質を使用したセルを指し、すでに市販車で採用されています。全固体とは、電解質が全体を通して固体である電池を指し、現在もパイロット段階である。ドライ電極とは、溶媒を使用しない電極製造を意味し、乾燥炉が不要になる。
5.1 エネルギー密度の比較:液体から全固体への移行
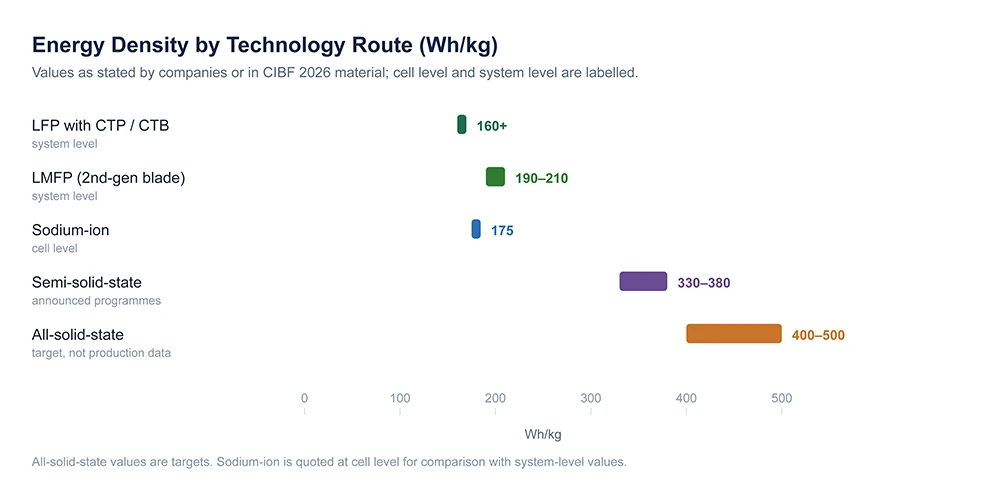
図2:技術ルート別エネルギー密度(Wh/kg)。全固体電池の値は目標であり、検証済みの量産データではありません。
| ルート | エネルギー密度(公称) | 調達元 |
| CTP / CTB構造統合型LFP | システムレベルで160 Wh/kg超を安定して維持 | 業界技術レビュー |
| LMFP(第2世代ブレード構造) | システムレベル 190–210 Wh/kg | 企業開示情報 |
| ナトリウムイオン | セルレベル 175 Wh/kg | 企業開示 |
| 半固体 | 発表された生産計画において 330–380 Wh/kg | 企業開示 |
| 全固体 | 目標 400–500 Wh/kg | 企業開示 / CIBF 2026 |
範囲:数値は、関係企業またはCIBF 2026の資料に記載されているものであり、セルレベルの測定値とシステムレベルの測定値が混在しています。レベルは各行に記載されています。全固体電池の数値は目標であり、検証済みの生産データではありません。
5.2 6つの主要技術
① 第5世代LFPおよびLMFP。 LFPのベースは引き続きアップグレードされている。BYDの第2世代ブレードバッテリーは、LMFP複合正極とシリコンカーボン負極を採用し、システムエネルギー密度190〜210 Wh/kg、CLTC航続距離1,000 km超を達成している。マンガンを追加することでエネルギー密度が15%〜20%向上する。2025年の世界のLMFP生産量は206.5%増の28,500トンに達した。材料およびパイロット作業において、これは、出発点となるLMFP正極材料を対象とする複合正極粉末のルートと、シリコンカーボンに起因する負極側の影響(より高いプレス圧、より大きな膨張)の両方を組み込んで設計する必要があることを意味する。
② ナトリウムイオン電池。 CATLのナトリウムイオンセルは、第3世代CTPプラットフォームで175 Wh/kgの性能を発揮し、航続距離は400 km超である。−40°Cでも90%以上の容量を維持し、−50°Cでも放電が可能である。長安汽車(Changan)のナトリウムイオン量産乗用車は、世界初として2026年中頃に発売される。LFPとのコスト同等性は2026年末までに達成される見込みであり、2026年の出荷台数は20 GWh超、2030年までに500 GWh超に達すると予測されている。
ナトリウムイオンは、組み立てプロセスではなく材料のBOM(部品表)を変化させる。層状酸化物正極、ハードカーボン負極、そして専用の化成・選別プロトコルである。注目すべき設備は、ナトリウムイオン電池用層状酸化物正極材料、ハードカーボン負極材料および512チャンネルナトリウムイオン化成・容量テスター。の基礎化学ナトリウムイオン電池 は、このシステムを初めて導入するチームにとって十分に文書化されています。TOB NEW ENERGY は、ナトリウムイオン用機器を、単体の実験室用セットとしても、リチウムイオンライン上の変換可能な構成としても供給しています。
③ 半固体および全固体。半固体電池はすでに商用化されています。WeLionのNIO向け150 kWhパックは1,000 km以上を実現しています。全固体は400〜500 Wh/kgを目標としています。CATLは2027年に小規模量産を計画しており、Gotionの「Gemstone」2 GWhラインは2026年末の予定、GACは2026年に小規模生産、2027年から2030年にかけての本格的な展開を計画しており、SAICの「Guangqi」プログラムは2027年の予定です。
ボトルネックは概念的なものというよりは、界面および環境に関するものです。電極全面にわたって固体間接触を維持する必要があり、硫化物系電解質には -50°C から -65°C の範囲の露点、または不活性ガス雰囲気での取り扱いが求められます。ここに機器のサプライチェーンが最も大きく変化する要因があります。LATP固体電解質粉末 には制御された雰囲気が必要です。固体電解質転写ラミネート機 はピンホールなしでの膜転写に対応し、温間静水圧プレス は積層体を均一に固化させますが、平らな一軸プレスでは端部の割れなしにこれを実現することはできません。
これらはコーティングの問題である前に環境の問題です。全固体電池の文献にはメカニズムが明確に示されていますが、プロセスを再現できるかどうかを決定するのは機器の仕様です。
④ 超急速充電および大型円筒形セル。紅旗(Hongqi)は、セルパートナーとの協業により、10%から70%まで3分41秒での12C充電を実証しました。Gotionの第2世代Gシリーズは12Cをサポートしており、EVEの46シリーズ大型円筒形セルはBMWのノイエ・クラッセ(New Class)モデルに供給されています。800V超急速充電アーキテクチャは、概念から明確な生産スケジュールへと移行しました。高レート性能は上流工程で決定されます:エネルギーフィードバック機能付きニードルベッド円筒形セル形成・グレーディングシステムは、小さな偏差が拡大する12C動作に対して容量のばらつきが十分に狭く維持されているかどうかを判断します。セルの形状も同じロジックに従っており、タブレス大容量円筒形設計ではジェリーロールの均一な平坦化が必要となるため、成形設備の背後ではなくその直前に4680および32140タブレスセル用平坦化機が指定されています。
⑤ 構造的革新。CTP、CTB、およびKirinクラスのパックアーキテクチャにより、LFPと三元系の間のシステムレベルのエネルギー密度の差が縮小し続け、システム密度は160 Wh/kgを超えています。製造面では、タブレス円筒形設計が急速充電用の内部抵抗を低減し、集電体の溶接を単純化するというまさにその理由から主流になりつつあり、これは化学組成ではなく組立および溶接ステーションを再定義する方向性です。
⑥ 研究開発ルートの分岐。リーダー企業は研究と製造にAIを統合したフルスタック開発を追求し、第二階層は差別化を図り(商用車と蓄電池、大型円筒形セル、全固体電池および海外展開)、第三階層は航空用半固体電池および蓄電池でのブレークスルーポジションを模索しています。スクリーニング能力はこれら3つすべてを支える基盤であり、例えばマルチチャンネルのポテンショスタット、ガルバノスタット、およびEISシステムを通じて多数のセルを並行して特性評価する能力によって、ルート決定を下す、あるいは断念するスピードが決定されます。
ルートの判定。今後3〜5年で、予想される役割分担は明確です。LFPとLMFPが基盤を維持し、ナトリウムイオン電池が低温およびエントリーセグメントをカバーし、半固体電池がハイエンド市場に移行し、全固体電池がベンチマークを設定します。これは代替のシーケンスではありません。車両の価格帯とアプリケーションのシナリオによって駆動される技術選択です。
06 バッテリーのリサイクル:技術と環境への影響
2026年は、リサイクルが規制のない成長から技術主導のコンプライアンスに基づく運用へと移行する変曲点となる年です。
6.1 政策の再構築:リユースの終了、総合利用の統合
- 2026年7月30日、工業和信息化部はリユース(梯次利用)規定を廃止しました。リユース企業のリスト掲載は中止され、以前に掲載されていた約100社のリユース企業が除外され、リタイアしたバッテリーは統合された「総合利用」システムに組み込まれました。また、この通知では、リタイアしたバッテリーを完全なパックとして、あるいは分解されたセルから再組み立てされたパックとして、電動自転車などの用途に使用してはならないことを義務付けており、標準化組織に対して関連するリユース基準の見直し、廃止、または改訂を行うよう指示しています。
- ライフサイクル全体を通じた「デジタルアイデンティティ」のトレーサビリティ。すべてのバッテリーには、生産、販売、修理、廃棄を通じてスキャンされる固有のコードが付与され、「車両とバッテリーの同時廃車」により、バッテリーを車両と一緒に引き渡すことが義務付けられ、漏洩の抜け穴が塞がれます。
- 回収のしきい値(帰属の修正)。リチウムの回収率が90%以上、ニッケル、コバルト、マンガンの回収率が98%以上という回収指標は、2024年版の廃新エネルギー自動車動力蓄電池総合利用業界規範条件に由来するものであり、同規範では銅、アルミニウム、および分離後の電極粉末の回収率も98%以上と定めています。これらは2026年7月30日の通知によって設定されたものではありません。本記事の初期バージョンではこれらを7月の政策変更によるものとしていましたが、元の基準が特定されたため数値が維持され、ここで帰属が修正されています。
- 2026年には100万トンを超えるリタイア済みバッテリーが見込まれており、総合利用は2030年までに年間100万トンを超えることを目標としています。
6.2 技術:乾式・湿式製錬から直接再生へ
湿式製錬(主流)。主要事業者は、ニッケル、コバルト、マンガンの総合回収率を99.6%に、リチウムの回収率を96.5%に引き上げ、「バッテリーからバッテリーへ」のループを実現しており、工程エネルギー消費量は海外のベンチマークを約40%下回り、廃水リサイクル率は95%を超えています。
直接再生(DRT)。Ganfeng Lithiumの社内直接リサイクルおよび標的型リチウム補充は、金属塩に戻して再合成することなく、より短い工程とより低いエネルギー消費で85%を超えるリチウム回収率を実現します。国際的には、Cornell Universityの直接電極再生(DEER)研究がEnergy & Environmental Science(2026年6月)に発表され、95%の容量回復と56%のコスト削減が報告されています。
非破壊的段位利用とインテリジェントスクリーニング。内モンゴルでは世界最大の退役バスバッテリー蓄電所が建設され、6,000個以上のパックが再結合されてグリッドに接続され、AIベースの健康スクリーニングは95%と報告されています。2026年上半期時点で、工業和信信息化部(工業情報化部)は68社の適合リサイクル業者を公表し、全国に2,000以上の標準化された回収拠点を有しています。中国は世界の退役バッテリー処理能力の60%以上を占めています。Brunp(CATL)は生産スクラップから直接前駆体を再生でき、GEMは2026年のリサイクル処理能力を30万トンと計画し、ヨーロッパや中東へと事業を拡大する「回収・解体・再生」の完全なクローズド・ループを構築しています。
生産ラインに適用される要件。より高い回収閾値とデジタルアイデンティティにより、責任が上流へと移行します。セルレベルの識別、容量テストの記録、プロセスパラメータが化成およびグレーディングの段階で取得・保持される必要が生じており、これが、省エネルギーのためと同様にデータ出力のためにエネルギーフィードバック機能付き化成グレーディングシステムがますます指定される理由となっています。セカンドライフスクリーニングに入る退役セルには、虐待試験レベルの安全性検証も必要であり、これはバッテリー重衝撃・針刺し・圧壊試験機などの設備を使用して実行されます。
07 次期開発計画と目標
次に基づく:中華人民共和国工業和信信息化部のグリーンおよび低炭素産業発展に関する第15次5カ年計画、リチウム電池産業第15次5カ年計画研究報告、および2026年世界動力電池会議(9月3日)における公式発言。
7.1 第15次5カ年計画の4つのコアタスク
- 完全な現代産業システムの構築。採掘から材料、セル、システム、設備、リサイクルに至るまでの全チェーンを統合し、グローバル競争力を強化する。
- 高水準の技術革新の達成。全固体電池、ナトリウムイオン電池、リチウム金属電池のブレークスルーに焦点を当て、新材料システムとプロセスアーキテクチャによりエネルギー密度、安全性、耐久性を同時に向上させる。設備面では、これは次のような固体R&D用ツーリングの需要にすでに現れています:グローブボックス操作対応固体R&D用スロットダイコーティング機(通常、統合された固体設備パッケージの一部として供給される構成)。
- 異業種統合エコシステムの構築。低高度設備、インテリジェントロボット、電動船舶、電動建設機械、新エネルギー農業機械への展開。
- 高水準の国際化の推進。有力企業の海外展開を奨励し、新たなグローバルパターンを構築し、国際的に標準システムを調和させる。
7.2 主要な定量目標とマイルストーン
| 方向性 | 目標 / マイルストーン | 出所 |
| 全固体電池 | CATLが2027年に小規模量産;Gotionが2026年末に2 GWhライン稼働;GACが2026年に小規模量産、2027〜2030年に展開;SAIC「Guangqi」が2027年 | 企業開示 / CIBF 2026 |
| ナトリウムイオン電池 | 2026年末までにLFPとのコストパリティ達成;2026年の出荷量が20 GWh超;2030年までに500 GWh超、普及率約10% | 業界調査 / 企業見通し |
| LFP / LMFP | 第5世代ルートは2026年に30%を超える市場シェアを獲得すると予測 | 機関予測 |
| 市場規模 | 2026年国内設置量約888.7 GWh(+10.8%);2026年Eのグローバルリチウム電池出荷量3,016 GWh、2030年Eの出荷量6,012 GWh | 電池同盟 / 研究機関 |
| リサイクルシステム | 引退した動力電池の総合利用は2030年までに年間100万トン超を目標;デジタルIDによる完全網羅 | MIIT第15次5カ年計画の展開 |
| 基準システム | 安全性パフォーマンス、サイクル寿命、カーボンフットプリント、リサイクルの基準を加速し、国際基準と整合させる | 2026年世界動力電池大会 |
範囲:公式計画目標、企業発表、機関予測を同一の表に掲載していますが、「出典」欄で区別しています。マイルストーンは企業が表明したタイムラインであり、過去に遅延が発生したことがあるため、コミットメントではなく計画の参考値です。
政策シグナル:競争秩序の規制。 2026年世界動力電池大会において、熊継軍副部長は、低価格競争と盲目的な生産能力の拡大を抑制し、稼働モニタリングの強化、動的な生産能力の早期警戒、品質向上アクションを実施すると明確に述べました。その含意は、規模での競争から品質とコンプライアンスでの競争への移行であり、旧式の生産能力の淘汰の加速です。
08 結論と提言
市場に関する結論。 中国の動力電池における世界的な主導権は確固たるものとなっています。世界のトップ10メーカーのうち6社が中国企業であり、合計シェアは70%を超えています。それにもかかわらず、成長のギアが変わり、集中度が高い状態が維持されているため、競争は増分拡大から既存の物量をめぐる争いへとシフトしています。
企業に関する結論。 収益性は勝者総取りとなります。リーダー企業は研究開発、規模、グローバル化によって差別化を図り、第2階層は差別化によって生き残り、第3階層は淘汰に直面し、単一の点への依存は高いリスクを伴います。
用途に関する結論。 低空飛行およびヒューマノイドロボットは、全固体および半固体化学が最初にスケールする橋頭堡です。短期的な物量は少ないものの、戦略的価値はハイエンドでの検証とプレミアム価格にあります。
技術に関する結論。 複数の技術が並行して進行します。LFPが基盤を支え、ナトリウムイオンが隙間をカバーし、全固体がベンチマークを設定し、全固体に関する重要な小規模バッチの窓口は2027年頃となります。
リサイクルに関する結論。 コンプライアンスの再構築によりハードルが上がり、湿式製錬と直接再生が「都市鉱山」のクローズドロープを推進します。カーボンフットプリントとリサイクル能力が、グローバル競争への入場券になりつつあります。
リスクに関する結論。 価格競争、過剰生産能力(需要約1,500 GWhに対して2025年の計画生産能力は3,000 GWh超)、海外の貿易障壁、炭素関税が主要な不確実性です。
検証すべき主要なリスクと前提。
- 全固体のタイムライン。 2027年の小規模バッチ生産は、界面インピーダンス、設備と材料の適合性によって依然として制限されており、遅延する可能性があります。
- 新興用途の物量。 ヒューマノイドロボットやeVTOLの出荷予測は情報源によって大きく異なっており、これらのセグメントにおける電池需要は、確認された値ではなくモデル化された範囲です。
- ナトリウムイオンのコストパリティと耐空性。 ナトリウムイオンがLFPとコストパリティに達する時点、および低空飛行認証のペースは、製造の準備状況単独ではなく、政策と検証の両方に依存します。
- 財務上の比較可能性。 一部の企業の数値はグループレベルまたは単四半期の範囲であり、電池セグメントの数値は企業間で完全に比較できるものではありません。
ターゲット層別の推奨アクション。 製品および技術チーム:LFP、急速充電、半固体、および航空・ロボット専用セルをカバーするマルチケミストリーの製品マトリックスを構築する。 市場および戦略チーム:低空飛行および身体性AIの政策と認証のタイミングを追跡し、高プレミアムセグメントに早期にポジションを確保する。 投資・意思決定チーム:研究開発集約度、設備稼働率、海外コンプライアンス対応能力に焦点を当て、低価格競争と単一地点への依存を避ける。ESGおよびサプライチェーンチーム:EU電池規則への対応として、リサイクルのクローズドロープおよびカーボンフットプリントをサプライヤーの参入基準に組み込む。
09 技術・設備要件マトリックス
このマトリックスは、TOB NEW ENERGYの独自エンジニアリング分析であり、セクション05の技術レビューおよび同社が納入した設備プロジェクトに基づいて作成されています。業界団体の統計ではなく、市場データというよりもエンジニアリング上の判断として読み解かれるべきものです。「成熟度」の列には、どの要件がすでに商業化されているか、どの要件がパイロット段階にあるか、どの要件が依然として予測に基づいているかが明記されています。
| 技術移行 | プロセス上の課題 | 設備計画の優先順位 | 成熟度(2026年上半期時点) |
| LFP / LMFPのアップグレード | LFPおよびLMFPのバッチ間の粉末の違い、レシピの切り替え、目標電極密度 | 多様な材料の粉末取り扱い、混合、塗布、および圧力余裕を持たせたカレンダー加工 | 商業化済み - 現在の受注ですでに確認可能 |
| ナトリウムイオン | 層状酸化物正極とハードカーボン負極、リチウムイオンとは異なるフォーメーションカーブ | 変換可能な材料プロセス、プログラム可能なフォーメーションおよびグレーディング | 実験室およびパイロット規模で商業化済み、2026年より量産開始 |
| 半固体および全固体 | 固体電解質の取り扱い、固-固界面の接触、露点制御 | グローブボックスまたはドライルーム環境、メンブレン転写ラミネーション、温間静水圧加圧、専用試験 | パイロットおよび実証段階、2026〜2027年に小規模バッチ生産を計画 |
| 乾式電極 | 成膜、バインダーシステム、連続製造の安定性 | 乾式混合、成膜、カレンダー加工、および転写検証 | スーパーキャパシタ向けに生産中、リチウムイオン向けに規模拡大中 |
| 高レート / 急速充電 | 発熱、分極、容量の一貫性 | 高レートフォーメーションおよびグレーディング、セルレベルのデータ収集 | 商業化済み |
| eVTOLおよびヒューマノイドロボット | 小規模バッチ検証と安全性検証を伴う高エネルギー密度 | 柔軟な研究開発設備、サンプル製造、乱用試験 | 大部分が開発および予測段階であり、現時点での大型投資の根拠とはならない |
範囲:TOB NEW ENERGYによるエンジニアリング評価(2026年10月)。成熟度の記述は、基礎となるプロセスが受注されているか、パイロット段階にあるか、予測されているかを示すものであり、市場規模の推定値ではありません。
10 設備計画のインプリケーション
市場データは、意思決定を変更する場合にのみ有用となります。以下の2つの表は、すでに受注されているもの、研究またはパイロットプログラムに属するもの、そして予測に基づいているものを区別しています。予測に対して投入された資本は予測が外れた場合に回収できないため、この区別が重要となります。
| 意思決定領域 | 現在の需要 - 今すぐ注文 | R&D / パイロット需要 - 今すぐ準備 | 予測ベース - 監視のみ。これに基づいて工場の規模を決定しないこと |
| 電極調製ライン | パラメータの余裕を持たせたマルチケミストリー対応の混合、塗工、プレス(カレンダリング) | 乾式電極フィルム成形検証 | 溶剤フリー量産 |
| セルの書式設定 | タブレス大型円筒形;高率フォーメーションおよびグレーディング | パイロットスケールでのフォーマット比較 | 主流仕様としての12C |
| 化学 | LFPおよびLMFPの基本レシピ、ナトリウムイオンの実験室およびパイロットライン | 不活性環境下での半固体および硫化物全固体電池の取り扱い | 全固体電池の量産(少ロット生産は2026~2027年に計画) |
| 環境 | 既存のリチウムイオンラインにおけるドライルームのアップグレード | 硫化物向けの露点-50℃~-65℃の不活性グローブボックスライン | 全固体電池用ドライルームのインフラストラクチャ |
| トレーサビリティ | フォーメーションおよびグレーディングにおけるセルレベルのデータキャプチャ | リサイクルコンプライアンスのためのデジタル識別子パイロット運用 | サプライチェーン全体で強制されるライフサイクル追跡可能性 |
スコープ:TOB NEW ENERGYエンジニアリング計画ビュー、2026年10月。市場予測ではありません。
| 決定ルール | コンバーチブル構成を選択する場合: | 専用ラインを選択する場合: |
| ケミストリーミックス | 3〜5年以内に2つのケミストリーが計画されている | 1つのケミストリーが検証済みであり、生産量が確約されている |
| 容量 | 実験室、パイロット、または低GWhスケール | 固定製品によるマルチGWh出力 |
| 環境 | リチウムイオンとナトリウムイオン、どちらも空気感受性なし | 硫化物系固体の状態。いずれにせよ不活性ハンドリングが必要 |
| 予算ロジック | 冗長なオーブンまたはプレスの容量コストは、2つ目の建物のコストよりも低い | 品質または知的財産の理由により、プロセス分離が必要である |
11 エンジニアリングのエビデンス:納入済みプロジェクトからの3つの構成上の決定
上記の判断は、同社が納入したプロジェクトに基づいている。問題、技術的制約、選択された構成、および成果という同じ構成を用いて、3つの事例が以下に要約されている。顧客の身元は、まだ公開されていない場合は伏せられている。
事例1 - ヨーロッパ:2種類の化学組成に対応して構築された年間20 MWhのパウチ型セル製造ライン
問題。 ヨーロッパのあるエネルギー技術企業は、実験室レベルの研究開発から産業生産への移行を必要としていたが、ナトリウムイオンや全固体電池の開発が進められている段階で、施設を1つの化学組成に限定したくなかった。制約。 利用可能な床面積とユーティリティ設備は2ラインではなく1ラインに適しており、2棟目の建物はプロジェクトのタイムラインに適合しなかった。選択された構成。 年間20 MWhの自動化された高フレキシビリティなリチウムイオンおよびナトリウムイオンのパウチ型セル製造ラインであり、施設の計画、設備のカスタマイズ、オペレーターのトレーニングとともに納入され、全固体電解質向けのパイロットスケールでの即応性を備えて仕様化された。成果。 このラインは無事故での納入と98%の総合歩留まりで検収を通過し、同社によってヨーロッパ初のリチウムイオンおよびナトリウムイオンの年間20 MWhパウチ型セル量産拠点として説明されている。(プロジェクト期間:2024〜2025年。プロジェクトの記録はこのサイトに掲載されています。)
事例2 - 中国:3つのセルフォーマットに対応する必要があったナトリウムイオン実験室ライン
問題。 ある実験室では材料およびプロセスの研究用にナトリウムイオンセルを必要としていたが、どのセルフォーマットが実用化されるかを事前に予測することができなかった。制約。 ナトリウムイオンの化成プロファイルはリチウムイオンとは異なるため、転用されたリチウムイオンラインでは化成ウィンドウが未検証のままになってしまう。また、実験室では、フルフォーマットセルに加えて材料スクリーニング用のコインセルも必要としていた。選択された構成。 2023年5月に稼働開始したナトリウムイオン実験室ライン。パウチ型セル、コインセル、および18650S/1.3 Ah、32138S/10 Ah、32140S/10 Ahのナトリウムイオンセルを製造可能であり、単なる設備ではなく製造技術、材料、消耗品とともに供給された。成果。 材料スクリーニングとフルフォーマットの検証の両方を網羅する単一の実験室ラインであり、最終的にフォーマットの決定を下す際の再ツールの必要性を回避している。
事例3 - 北米:乾式電極プロセスを中心に構築された生産ライン
問題。 ある電池工場では、溶媒の取り扱いやそれに伴う乾燥炉を避けたスーパーキャパシタのラインを求めていた。制約。 乾式成膜とカレンダー加工は、実験室のデモンストレーションとしてではなく連続プロセスとして検証される必要があり、プロセスを再現可能なものに保つために、原材料と消耗品は設備と同じ供給元から調達されなければならなかった。選択された構成。 乾式電極プロセスを使用した60138スーパーキャパシタ生産ライン。2021年1月から2023年1月の間に構築され、生産技術、設備、原材料、および消耗品とともに納入された。成果。 生産スケールでの再現性のある乾式電極プロセス - この構成は、その後のリチウムイオン乾式電極検証作業の基準点として使用された。(プロジェクトの記録はこのサイトに掲載されています。)
エビデンスに関する注記:これらは同社の公式プロジェクトページに掲載されている納入済みプロジェクトである。引用されているパフォーマンスの数値(総合歩留まり98%、無事故での納入)は同社が報告したプロジェクトの成果であり、独立して監査された結果ではない。同社の公開プロジェクト記録において顧客が特定されている場合はその特定が保持され、それ以外の場合は顧客は匿名化されている。
よくある質問(FAQ)
なぜ三元系ではなくLFPが現在の主流の化学組成となっているのか?
3つの要因が複合している。LFPは500°Cを超える熱暴走温度、3,000〜10,000サイクルの寿命を持ち、材料コストは三元系より約30%低い。CTPやCTBなどの構造的革新によってシステムレベルのエネルギー密度が160 Wh/kgを超えると、LFPはほとんどの大衆車向けとして十分なものとなった。また、定置用蓄電池の97%以上がLFPであるため、この化学組成は最も成長率の高い需要セグメントの恩恵も受けている。2026年上半期には中国国内の設置において81.0%のシェアに達した。
新しいラインはLFP用に仕様設定すべきか、それともナトリウムイオン用にすべきか?
両方に対応できるように仕様設定すべきである。ナトリウムイオンは2026年末頃にLFPとのコスト平価に近づき、寒冷地で魅力的であり、−40°Cでも90%以上の容量を維持する。塗布、カレンダー加工、スリット加工、および組立の工程は大部分で共有可能であり、異なるのは雰囲気制御、電極の取り扱い、および化成プロファイルである。このラインを変換可能として発注することは、後から2つ目の施設を建設するよりもはるかにコストが低い。
全固体電池製造における真のボトルネックとは何か?
概念ではなく、プロセスである。固体間界面インピーダンスには、平らな一軸プレスではなく、温間静水圧プレスなどの全方向性加圧が必要となる。硫化物系電解質は水分や極性溶媒と反応するため、−50°C〜−65°Cの露点、または不活性ガスグローブボックスでの取り扱い、および非極性溶媒システムが必要とされる。また、薄い固体電解質膜はピンホールなしで転写およびラミネートされなければならない。これらのそれぞれが個別の設備要件であり、既存のリチウムイオンコーターの単なる改造ではない。
eVTOL用バッテリーは、車載用セルと比較してどのような仕様を要求されるか?
航空機用セルは、車載用セルの約250〜300 Wh/kgに対して400 Wh/kg以上を目標としており、4.8C〜10Cの瞬間放電と、釘刺しや押出試験における耐空性レベルの安全性を備えている。パックはeVTOLコストの30%〜40%を占め、1〜2年ごとに交換されるため、初回の装備需要とアフターマーケット需要の両方が最初から存在している。
ヒューマノイドロボットのバッテリー市場の規模はどのくらいですか?
本日は小規模、将来は甚大。世界のヒューマノイドロボットの出荷台数は2026年に51,000台を超え、700%の増加が見込まれているが、2025年のバッテリー需要は約0.05 GWhにすぎなかった。2035年には約74 GWhに達すると予測されており、短期的な設備の需要は、大量生産ではなく、多品種少量生産の検証に集中している。
なぜドライ電極プロセスはコスト削減に重要なのでしょうか?
従来の製造ラインにおいて床面積とエネルギー消費の大半を占める溶剤の扱いや長い乾燥炉が不要になります。バッテリーは車両の部品表(BOM)コストの35%から40%を占め、セルコストが1パーセント削減されるごとに価格設定の余裕が0.3から0.4パーセント生まれるため、無溶剤加工はエネルギーコストと設備のフットプリントを同時に削減できる数少ない手段の1つです。
2026年のリサイクル規則では、電池メーカーにどのようなことが義務付けられていますか?
ニッケル、コバルト、マンガンで少なくとも98%、リチウムで90%の回収閾値に加え、製造、販売、修理、廃棄の各段階でスキャンされるバッテリーごとの固有のデジタル識別子。実質的にこれは、トレーサビリティがリサイクル工場ではなく生産ラインで始まるため、フォーメーションおよびグレーディングステーションでのセルレベルの識別、ならびに容量テストおよびプロセスデータの保持を意味します。
中国の電池産業において、過剰生産能力は依然としてリスクですか?
はい。2025年の計画数値に基づく3,000 GWhを超える設置済みおよび計画中の能力は、約1,500 GWhの需要を上回っており、工業和信息化部(MIIT)は、盲目的拡大や低価格競争に歯止めをかける方針を示しています。その結果、設備購入者にとっての差別化要因は、もはや能力単体ではなく、歩留まり、ケミストリーの柔軟性、そしてコンプライアンス(法令順守)へと移行しています。
全固体電池パイロットラインの最小の装置構成は何ですか?
最小限の実現可能なセットを定義する3つの機能は、不活性環境(必要な露点のグローブボックスラインまたはドライルーム)、ピンホールなしで固体電解質膜を処理できるコーティングまたはトランスファーラミネーションステーション、および平らな一軸プレスではなく温間静水圧プレスである加圧プレスです。セル組立とテストはコインセルおよび単層パウチの規模から開始できますが、環境とプレスのステップは後から間に合わせることはできません。
急速充電セル向けの化成・グレーディングシステムはどのように仕様策定すべきか?
チャネル数ではなく能力によって仕様を策定してください。4Cから12Cまでの高レートプロトコルでは、全レート範囲にわたって電流精度を維持し、セルごとのデータを記録できる設備が必要です。1Cでは許容できる容量のばらつきが、12Cでは歩留まりの問題になるためです。エネルギー回生はGWhスケールでは副次的ではあるものの確かなメリットとなります。円筒形フォーマットの場合、エネルギー回生機能を備えたニードルベッドシステムが一般的な構成です。ナトリウムイオンの場合は、ラインを決定する前に化成プロファイルが再プログラミング可能であることを確認してください。
著者およびテクニカルレビューについて
著者: Dany Huang, Ph.D. - XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. の創業者兼CEO。中南大学冶金科学院で学び、同校で博士課程を修了。ナトリウムイオン正極材料に関する2026年の論文は、同大学材料科学与工程学院の所属で発表された。2002年以降、リチウムイオン電池エンジニアリングに従事。パウチセル材料(2002~2006年)、円筒形セル(2007~2008年)、大型角形アルミニウム缶セル(2009~2010年)を経て、2012年にTOB NEW ENERGYを創業。2026年9月時点で55件の中国特許を保有。内訳は特許権取得済みの発明特許5件、実用新案45件、公開出願5件であり、その中には電池製造設備に関する16件と乾式電極製造に関する4件が含まれる。 完全な著者プロフィールと特許リスト。
調査およびテクニカルレビュー。
- 著者およびテクニカルレビュアー: Dany Huang, Ph.D.(TOB NEW ENERGY創業者兼CEO)。セクション03、05、09、11のテクニカルレビュー、およびセクション11におけるエンジニアリング事例の解釈を担当。
- 市場データ:2026年7月16日付で報道された中国汽車動力電池産業創新聯盟の搭載データ、上場メーカーの2026年半期報告書、および工業和信息化部(工業情報化部)の政策文書。完全な出典表記および主張ごとの検証ステータスは「方法論とデータソース」に記載されています。
- データカットオフ日:2026年10月14日。市場データは2026年上半期(1月〜6月)を対象とし、技術タイムラインは2027〜2030年に及び、該当する場合は予測または企業目標として明記されています。
- 対象範囲:中国の動力電池市場および、それが電池製造装置におよぼす影響。財務数値は各社が報告したものであり、明記されている場合はグループ全体の範囲に基づき、著者による再計算や調整は行われていません。
- 制限事項:新興アプリケーションの需要数値(eVTOL、ヒューマノイドロボット)は調査会社の予測であり、情報源によって異なるため、計画のレンジとして提示されています。エンジニアリング事例は、企業によって納品されたプロジェクトを記述したものであり、独立した監査によるものではありません。
TOB NEW ENERGYによるターンキーエンジニアリングサポート
XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.は2012年に設立され、創業チームは2002年に電池装置業界に参入しました。同社は、リチウムイオン、全固体、およびナトリウムイオン技術向けの電池装置と統合ソリューションを供給しており、電池の研究開発、工程検証、および生産を網羅しています。同社は世界中の8,000を超える工場、大学、研究機関にサービスを提供し、300名を超えるエンジニアおよび作業員を擁し、200件を超える電池生産ラインプロジェクトを完了しています。累計研究開発投資額は2,000万米ドルを超え、3,000 m²を超える研究・試験センターを有し、中南大学の何教授チームと全固体およびナトリウムイオン電池技術をカバーする大学・企業共同ラボを運営しています。
本レポートで説明されている移行(LFPまたはLMFPへのアップグレード、転換可能なナトリウムイオン構成、全固体パイロットライン、乾式電極処理、航空・ロボティクス向けセルなど)のいずれかがお客様のロードマップに含まれている場合は、当社のエンジニアリングチームがお客様と共に構成を検討いたします。構成レビューをリクエストする、完全な装置カタログを閲覧する、または会社概要をお読みください。それぞれの市場で電池メーカーをサポートする販売代理店は、TOBグローバル代理店プログラム.
調査手法とデータソース
本調査は主に公開情報に基づいており、公式機関(中国汽車動力電池産業創新聯盟)の一次データ、上場企業の2026年半期報告書および発表、ならびに権威ある調査機関(SNE Research、TrendForce、GGII、証券調査会社、IIM)のデータを優先しています。本書は、「中国動力電池市場調査報告書 2026年上半期」(中国語で出版)を適応したものです。主要な数値は可能な限り第二のソースと突き合わせによるクロスチェックを行っており、単一ソースまたは予測データにはその根拠と不確実性が記載されています。財務データは2026年上半期(1月~6月)を対象とし、市場データは2026年上半期を対象とするか、2025~2030年予測(2030E)にまで及んでいます。事実、見積もり、および判断は可能な限り区別されています。
データの範囲と定義
電池の統計データはそれぞれ異なる問いに答えるものであり、定義を無視して比較すると誤った結論につながります。本レポート全体において、以下の定義が適用されます。
- 搭載量 - 該当期間中に中国国内で実際に車両に搭載された電池。これは第01章および第02章で使用される主要な指標であり、生産量でも販売量でもありません。
- 販売量 - メーカーによって販売された動力用および蓄電用電池。この数値には定置型蓄電システムと輸出が含まれるため、搭載量よりも大きくなります。
- 生産量 / アウトプット - 製造されたセル。生産量には在庫の積み増しや輸出が含まれるため、搭載量を上回ります。
- 計画生産能力 - 発表または計画された生産能力であり、建設されたものでも生産を行っているものでもありません。搭載量や生産量の数値と比較してはなりません。
- 稼働率 - 当該企業によって開示された、建設済み生産能力に対する実際の生産量の比率。
- 財務数値 - 企業の電池部門が明示的に指定されている場合を除き、グループ全体の範囲。車両やエレクトロニクスも製造する企業のグループ売上高は、純粋なセルメーカーの数値とは比較できません。
- 実績対予測 - 以下の各表には、値が実績データであるか機関予測であるかが明記されています。予測は確約ではなく範囲であり、記載される場所にはその旨が明記されます。
情報源と検証ステータス
本レポートにおけるすべての定量的主張は、次の3つのカテゴリのいずれかに該当します。「検証済み」とマークされた主張は、発行前に日付を明記した上で公開情報源から追跡調査されたものです。
- 2026年上半期の搭載量とランキング(検証済み)。 2026年1月~6月の搭載量は335.6 GWh、前年同期比12.0%増。LFPが272.0 GWh(81.0%)、三元系が63.4 GWh(18.9%)、CATLは約154 GWh。出所:2026年7月16日に報道された中国汽車動力電池産業創新聯盟のデータ。
- 2026年通年搭載量予測(機関予測)。 約888.7 GWh、10.8%増。出所:2026年7月1日に報道された業界調査。これは予測であり、実績データではありません。
- 企業の財務実績、2026年上半期(企業開示)。 各数値は企業の半期報告書から取得されています。CATL:売上高2,769億1,700万人民元、株主帰属純利益432億8,400万人民元、研究開発費113億7,700万人民元。BYDのグループ範囲の数値および他のメーカーのセグメントの数値には表内でラベルが付けられています。出所:企業の半期報告書、CATLの開示情報。
- リサイクル規制(検証済み、帰属の修正)。 2026年7月30日付の工業和信部(工信部)の通知により、梯級利用(再利用)の規定が廃止され、梯級利用企業のリスト掲載が終了し、上場している約100社の梯級利用企業が除外されました。また、使用済み電池を電動自転車などの用途で完全なパックまたは再組み立てされたパックとして使用することを禁止し、標準化団体に対して関連基準の見直しを指示しました。リチウムの回収率90%以上、ニッケル・コバルト・マンガンの回収率98%以上という回収しきい値は、2026年7月の通知ではなく、2024年版の新エネルギー自動車廃車動力電池総合利用業界規範条件に由来するものです。 本記事内の以前の訂正ではこれら2つの文書が混同されていましたが、発祥となった基準が特定されたためしきい値は維持しつつ、ここでは正しい文書に帰属させています。
- 第15次5カ年計画の枠組み(検証済み)。政策枠組みおよび2026年世界動力電池大会の声明。出所:工業和信息化部。
- 新興アプリケーションの予測(機関予測、マルチソース)。ヒューマノイドロボットの出荷台数と全固体電池の需要:TrendForceおよびGGII。航空用バッテリーパックの市場規模とCAGR 41.8%:IIM業界レポート、単一ソース。これらの数値は調査会社間で乖離があり、確認された値ではなく範囲として提示されています。
- 技術仕様とスケジュール(企業発表)。エネルギー密度の目標、露点要件、および小規模バッチ生産の時期は、メーカー自身の公式発表を反映しており、検証された生産データではなく目標としてラベル付けされています。
- エンジニアリング事例(企業のプロジェクト記録)。セクション11の3つの事例は本サイトに掲載されたプロジェクトから抜粋したものであり、引用されている性能数値は企業が報告した結果であり、独立した監査を受けたものではありません。
- 企業数値(企業開示)。8,000を超える工場、大学、研究機関へのサービス提供、300人以上のエンジニアと作業員、200件以上のバッテリー生産ラインプロジェクト、累計R&D投資額2,000万米ドル超。出所:企業発表。
残余の不確実性に関する注記:上記の設置および財務数値は、少なくとも1つの独立したレポートとクロスチェックされています。技術スケジュール、採用率、および新興アプリケーションの需要数値は、メーカーの発表および調査会社の予測に基づいており、方向性として有用ですが、確定値として扱うべきではありません。公開前に数値が公開情報源から追跡できなかった場合、それは事実としてではなく、予測または著者のエンジニアリング上の判断として提示されます。
免責事項:本レポートは公開情報から作成されています。新興アプリケーションシナリオのデータは、不確実性を伴う機関予測であり、投資助言を構成するものではありません。
 購読する